Domain lebensmittelrationen.de kaufen?
Wir ziehen mit dem Projekt
lebensmittelrationen.de um.
Sind Sie am Kauf der Domain
lebensmittelrationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensmittelrationen.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
NRG-5 Emergency Food NotrationDas weltbekannte Produkt NRG-5 ist das deutsche Pendant zum nicht mehr produzierten und lieferbaren BP-5 und wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung beziehungsweise für die Lebensmittelbevorratung verwendet. NRG-5 ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. NRG-5 ist sofort verzehrfertig und muss nicht gekocht werden. Das Produkt schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. NRG-5 hat extrem hohe Nährwerte und eine Packung mit 500 Gramm (2-Tages-Ration) entspricht 2300 Kilokalorien. Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Zudem eignet es sich zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des NRG-5 auch viel Wasser getrunken wird! Die Zutaten bestehen aus gebackenem Weizenkuchen, Sojaöl, Zucker, konzentriertem Sojaprotein, Malzextrakt, Mineralstoffen, Aminosäuren und Vitaminen. NRG-5 ist vollkommen vegetarisch und beinhaltet keinerlei tierische Bestandteile. Es ist absolut frei von gentechnisch veränderten Zutaten und ist für jedermann (auch in jeder Kultur und Religion) verträglich. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung - auch unter extremen Bedingungen. Als komprimierte Nahrung hat NRG-5 das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. Zudem werden dem NRG-5 Vitamine und Mineralstoffe zugesetzt, sodass man nur von NRG-5 allein ernährt über mehrere Wochen hinaus eine Grundversorgung des Körpers hat. NRG-5 wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit NRG-5 angelegt, um weltweit rasch reagieren zu können. Seit vielen Jahren ist NRG-5 die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese Notnahrung eingesetzt. Im militärischen Bereich wird NRG-5 bei der Bundeswehr und bei der französischen Armee als Notration verwendet. Der Karton NRG-5 (gesamt 12 Kilogramm) besteht aus 24 Packungen zu je 500 Gramm - jede Packung beinhaltet 9 Riegel. Die 500-Gramm-Einheit wird zusätzlich unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. Der Karton mit 24 × 500-Gramm-Packungen hat insgesamt circa 55000 Kilokalorien. Die Mindesthaltbarkeit von NRG-5 beträgt 20 Jahre.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NRG-5 ZERO Emergency Food NotrationNRG-5® ZERO – eine Notration mit hochwertigen Inhaltsstoffen Eine Packung NRG-5® ZERO (500 g / 2325 kcal) deckt den Tagesenergiebedarf eines Erwachsenen. Sie enthält 9 Riegel à 55,6 g, die einzeln entnommen und einfach portioniert werden können. Die Riegel sind sofort verzehrbar, ein Erhitzen oder Kochen ist nicht notwendig. Auch für Kinder ab dem 6. Monat geeignet. Zerkleinert man die Riegelkomprimate und fügt Wasser hinzu, entsteht ein nahrhafter Brei oder je nach Wassermenge ein Energy Drink.11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **

Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
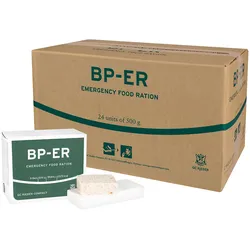
BP-ER NotrationKrisenvorsorge: Warum jeder Haushalt BP-ER als Notvorrat haben sollte Das weltbekannte Produkt BP-ER (auch bekannt unter der Bezeichnung BP-WR ) wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung bzw. für die Lebensmittelbevorratung verwendet. BP-ER ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. BP-ER ist sofort verzehrfertig und muss nicht gekocht werden. Es schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. BP-ER hat extrem hohe Nährwerte und eine Packung mit 500 g (2-Tages-Ration) entspricht 2.375 kcal (9930 kJ). Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Es eignet sich auch zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des BP-ER auch viel Wasser getrunken wird! BP-ER ist vollkommen vegetarisch und es ist absolut frei von gentechnisch veränderten Zutaten und für jedermann (auch in jeder Kultur und Religion) verträglich. Die Herstellung wird vom norwegischen Gesundheitsministerium überwacht und BP-ER hat weltweit eine Zulassung. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung - auch unter extremen Bedingungen. Als komprimierte Nahrung hat BP-ER das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. BP-ER wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit BP-ER angelegt, um weltweit rasch reagieren zu können. Seit über 20 Jahren ist BP-ER die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese legendäre Notnahrung eingesetzt. Im militärischen Bereich wird das BP-ER bei der Marine und Luftwaffe als Notration verwendet. Der Karton BP-ER (gesamt 12 kg) besteht aus 24 Packungen zu je 500 g – jede Packung beinhaltet 9 Riegel zu je 264 kcal (1103 kJ). Jeder Riegel ist einzeln verpackt und die 500-g-Einheit wird zusätzlich unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. Der Karton mit 24 × 500-g-Packungen hat insgesamt ca. 57.000 kcal (238.320 kJ). BP-ER wird mit einer Mindesthaltbarkeit von 7 Jahren abgestempelt. (Dies hat rechtliche Gründe; im Herstellungsland Norwegen darf man grundsätzlich keine längere Haltbarkeit angeben.) Die Erfahrungen haben aber gezeigt, dass BP-ER auch nach über 25 Jahren Lagerzeit noch in einwandfreiem Zustand ist.7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langzeitlebensmittel - 7 Tage NotrationDieses Paket bietet Lebensmittel für eine Person für 7 Tage. Die Hauptmahlzeiten sind gefriergetrocknet im wiederverschließbaren Standbodenbeutel und unter Schutzatmosphäre verpackt. Oberstes Gebot ist dabei: Die Energie, die wir zu uns nehmen, soll so gut wie möglich schmecken! Gerichte einfach zubereiten - nur heißes Wasser hinzufügen! Leicht zu verstauen - im stapelbaren Eimer! Leicht zu transportieren! 5 Jahre Mindesthaltbarkeit Nettogewicht: 2890 g Maße: 29 × 24 × 21 cm Gesamtkalorien: 1161790,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NRG-5 Emergency Food NotrationDas weltbekannte Produkt NRG-5 ist das deutsche Pendant zum nicht mehr produzierten und lieferbaren BP-5 und wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung beziehungsweise für die Lebensmittelbevorratung verwendet. NRG-5 ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. NRG-5 ist sofort verzehrfertig und muss nicht gekocht werden. Das Produkt schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. NRG-5 hat extrem hohe Nährwerte und eine Packung mit 500 Gramm (2-Tages-Ration) entspricht 2300 Kilokalorien. Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Zudem eignet es sich zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des NRG-5 auch viel Wasser getrunken wird! Die Zutaten bestehen aus gebackenem Weizenkuchen, Sojaöl, Zucker, konzentriertem Sojaprotein, Malzextrakt, Mineralstoffen, Aminosäuren und Vitaminen. NRG-5 ist vollkommen vegetarisch und beinhaltet keinerlei tierische Bestandteile. Es ist absolut frei von gentechnisch veränderten Zutaten und ist für jedermann (auch in jeder Kultur und Religion) verträglich. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung - auch unter extremen Bedingungen. Als komprimierte Nahrung hat NRG-5 das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. Zudem werden dem NRG-5 Vitamine und Mineralstoffe zugesetzt, sodass man nur von NRG-5 allein ernährt über mehrere Wochen hinaus eine Grundversorgung des Körpers hat. NRG-5 wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit NRG-5 angelegt, um weltweit rasch reagieren zu können. Seit vielen Jahren ist NRG-5 die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese Notnahrung eingesetzt. Im militärischen Bereich wird NRG-5 bei der Bundeswehr und bei der französischen Armee als Notration verwendet. Der Karton NRG-5 (gesamt 12 Kilogramm) besteht aus 24 Packungen zu je 500 Gramm - jede Packung beinhaltet 9 Riegel. Die 500-Gramm-Einheit wird zusätzlich unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. Der Karton mit 24 × 500-Gramm-Packungen hat insgesamt circa 55000 Kilokalorien. Die Mindesthaltbarkeit von NRG-5 beträgt 20 Jahre.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
NRG-5 ZERO Emergency Food NotrationNRG-5® ZERO – eine Notration mit hochwertigen Inhaltsstoffen Eine Packung NRG-5® ZERO (500 g / 2325 kcal) deckt den Tagesenergiebedarf eines Erwachsenen. Sie enthält 9 Riegel à 55,6 g, die einzeln entnommen und einfach portioniert werden können. Die Riegel sind sofort verzehrbar, ein Erhitzen oder Kochen ist nicht notwendig. Auch für Kinder ab dem 6. Monat geeignet. Zerkleinert man die Riegelkomprimate und fügt Wasser hinzu, entsteht ein nahrhafter Brei oder je nach Wassermenge ein Energy Drink.11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BP-ER NotrationKrisenvorsorge: Warum jeder Haushalt BP-ER als Notvorrat haben sollte Das weltbekannte Produkt BP-ER (auch bekannt unter der Bezeichnung BP-WR ) wird seit vielen Jahren von Hilfsorganisationen, im Katastrophenschutz, bei Militär und Marine (Seenotration), im Expeditionsbereich und vor allem im Zivilschutz als Notverpflegung bzw. für die Lebensmittelbevorratung verwendet. BP-ER ist eine Art Müsliriegel, der hauptsächlich aus gebackenem Weizen besteht. BP-ER ist sofort verzehrfertig und muss nicht gekocht werden. Es schmeckt sehr gut (süß) und ist für jeden (auch Kleinkinder) bestens geeignet. BP-ER hat extrem hohe Nährwerte und eine Packung mit 500 g (2-Tages-Ration) entspricht 2.375 kcal (9930 kJ). Man kann es entweder direkt aus der Verpackung heraus essen oder mit Wasser vermischen. Es eignet sich auch zur Zubereitung von Kleinkindernahrung oder Porridge. Wichtig zu beachten ist allerdings, dass beim Verzehr des BP-ER auch viel Wasser getrunken wird! BP-ER ist vollkommen vegetarisch und es ist absolut frei von gentechnisch veränderten Zutaten und für jedermann (auch in jeder Kultur und Religion) verträglich. Die Herstellung wird vom norwegischen Gesundheitsministerium überwacht und BP-ER hat weltweit eine Zulassung. Der Vorteil ist neben dem geringen Platzbedarf die einfache Lagerung – auch unter extremen Bedingungen. Als komprimierte Nahrung hat BP-ER das höchstmögliche Verhältnis zwischen ausgewogener Nahrung und Gewicht. BP-ER wird in der ersten Phase nach Katastrophen, Erdbeben oder bei großflächigen Versorgungsengpässen eingesetzt. Diverse Hilfsorganisationen haben mittlerweile einen Lagervorrat mit BP-ER angelegt, um weltweit rasch reagieren zu können. Seit über 20 Jahren ist BP-ER die strategische Komponente bei Versorgungsproblemen. Überall wo Menschen in Not geraten, wird diese legendäre Notnahrung eingesetzt. Im militärischen Bereich wird das BP-ER bei der Marine und Luftwaffe als Notration verwendet. Der Karton BP-ER (gesamt 12 kg) besteht aus 24 Packungen zu je 500 g – jede Packung beinhaltet 9 Riegel zu je 264 kcal (1103 kJ). Jeder Riegel ist einzeln verpackt und die 500-g-Einheit wird zusätzlich unter Vakuum in einer stabilen Laminat-Alufolie (wasser- und gasdicht) eingeschweißt. Der Karton mit 24 × 500-g-Packungen hat insgesamt ca. 57.000 kcal (238.320 kJ). BP-ER wird mit einer Mindesthaltbarkeit von 7 Jahren abgestempelt. (Dies hat rechtliche Gründe; im Herstellungsland Norwegen darf man grundsätzlich keine längere Haltbarkeit angeben.) Die Erfahrungen haben aber gezeigt, dass BP-ER auch nach über 25 Jahren Lagerzeit noch in einwandfreiem Zustand ist.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.